全球AI算力发展势态分析
万亿美元赛道上的竞速与变局
2026年,全球AI算力产业正站在一个前所未有的历史节点上。
算力规模:指数级跃升
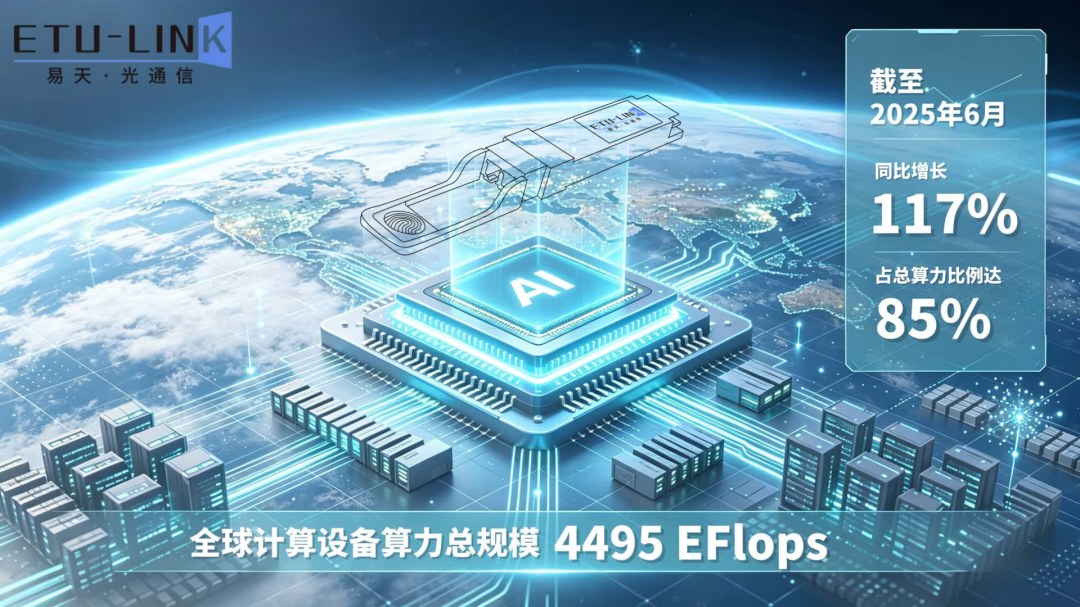
据行业研究机构最新发布的报告,截至2025年6月,全球计算设备算力总规模为4495 EFlops,同比大幅增长117%;智能算力成为绝对主导,占总算力比例达到85%。
标志着算力结构已从通用计算全面转向智能计算驱动。市场规模同样印证了这一趋势,全球AI算力市场规模已步入万亿美元级别,而AI半导体市场凭借强劲需求,占据整个半导体产业的近半壁江山,年度支出增速保持在两位数以上。
算力规模:
|
指标 |
数据 |
说明 |
|
全球算力总规模 |
4,495 EFlops |
同比增长117% |
|
全球智能算力占比 |
85% |
智能算力已成为绝对主导 |
|
中国算力总规模 |
962 EFlops |
全球占比约21%,同比增长73% |
|
中国智能算力规模 |
782 EFlops |
同比增长96%,占我国算力81% |
全球AI算力及半导体市场规模:
|
指标 |
2025年 |
2026年(预测) |
2030年(预测) |
|
全球AI算力市场规模 |
— |
约1.2万亿美元 |
— |
|
全球AI半导体市场规模 |
— |
约4,850亿美元 |
约7,530亿美元 |
|
全球半导体总支出 |
7,930亿美元(+21%) |
AI基础设施支出超1.3万亿美元 |
— |
|
AI处理器贡献 |
超2,000亿美元 |
— |
预计2029年占半导体市场过半 |
投资热潮:万亿美元级的“军备竞赛”
资本正在以前所未有的速度涌入AI基础设施。
多家市场调查机构的数据显示,2025年全球数据中心资本支出增长了57%。2026年全年数据中心资本支出预计将超过1万亿美元,主要推动力是超过1000万台高端加速器以及相关基础设施。
全球数据中心系统投资增速在近年显著加快,从以往平缓的个位数增长跃升至快速上升通道。展望未来数年,围绕计算、数据中心和电力的AI资本开支累计规模将高达数万亿美元,年度投入预计将逐年递增,超大规模云厂商的长期AI投资规划同样达到数万亿美元级别。
需求结构:从训练到推理的范式转移
算力需求的结构性变化值得高度关注。
业内权威专家指出,当前推理算力已占据AI算力总负载的绝大部分份额,算力应用正从训练主导向推理主导、智能体主导转变。这一转变意味着AI产业正从“实验室投入”走向“规模化运营”,算力从巨头的专属资源变为千行百业的日常刚需。
受此驱动,全球AI服务器出货量保持两位数增长,其产值在整个服务器市场的占比不断提升,并有望在短期内实现更大幅度的跃升。
区域格局:多极竞争加速
区域竞争格局同样在发生变化。
美国仍以庞大的数据中心数量遥遥领先,但中国正在快速追赶,智算总规模已达到可观水平,八大枢纽节点贡献了全国绝大部分智能算力。
在AI芯片领域,国产AI加速卡出货量持续攀升,市场份额首次稳定突破四成,GPU不再“一家独大”,AI算力正进入GPU与各类专用处理器协同发展的多元时代。
2025年中国AI加速卡市场竞争格局:
|
厂商类别 |
出货量(万张) |
市场份额 |
|
英伟达 |
约220 |
55% |
|
国产厂商合计 |
约165 |
41% |
|
AMD及其他 |
约15 |
4% |
|
总计 |
约400 |
100% |
在这一轮波澜壮阔的AI算力浪潮中,高速光通信作为连接算力集群的关键基础设施,正扮演着不可或缺的角色——易天光通信以持续创新的光模块与互联解决方案,为全球AI数据中心的高速互联提供坚实支撑。
AI算力的竞速远未结束。从芯片到服务器,从数据中心到光互联,从训练到推理,每一个环节都在经历深刻重构。2026年,只是这场万亿美元级变革的开端。未来数年,算力产业仍将保持强劲增长势头,技术路线、区域格局和商业模式也将持续演进,值得所有参与者密切关注。

- 点赞
- 收藏
- 关注作者
评论(0)